Domain nvj.ch kaufen?
Wir ziehen mit dem Projekt
nvj.ch um.
Sind Sie am Kauf der Domain
nvj.ch interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nvj.ch kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **


Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
Gerd Kommer - Immobilienfinanzierung für Selbstnutzer: Geld sparen und Fehler vermeiden beim Kauf der eigenen vier Wände - Preis vom 06.11.2026 00:10:14 hBinding : Broschiert, Edition : 1, Label : Campus Verlag, Publisher : Campus Verlag, medium : Broschiert, numberOfPages : 292, publicationDate : 2017-02-16, authors : Gerd Kommer, languages : german, ISBN : 35935068075,13 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Guido Rennert - Praxisleitfaden Immobilienanschaffung und Immobilienfinanzierung: Verständlicher und praxisorientierter Ratgeber für Immobilienerwerber in Deutschland ... und Berechnungstool für Kreditfinanzierungen - Preis vom 06.11.2026 00:10:14 hBinding : Gebundene Ausgabe, Edition : 1. Aufl. 2012; 2. korr. Nachdruck 2012, Label : Springer, Publisher : Springer, medium : Gebundene Ausgabe, numberOfPages : 240, publicationDate : 2012-04-04, authors : Guido Rennert, languages : german, ISBN : 36422262136,16 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
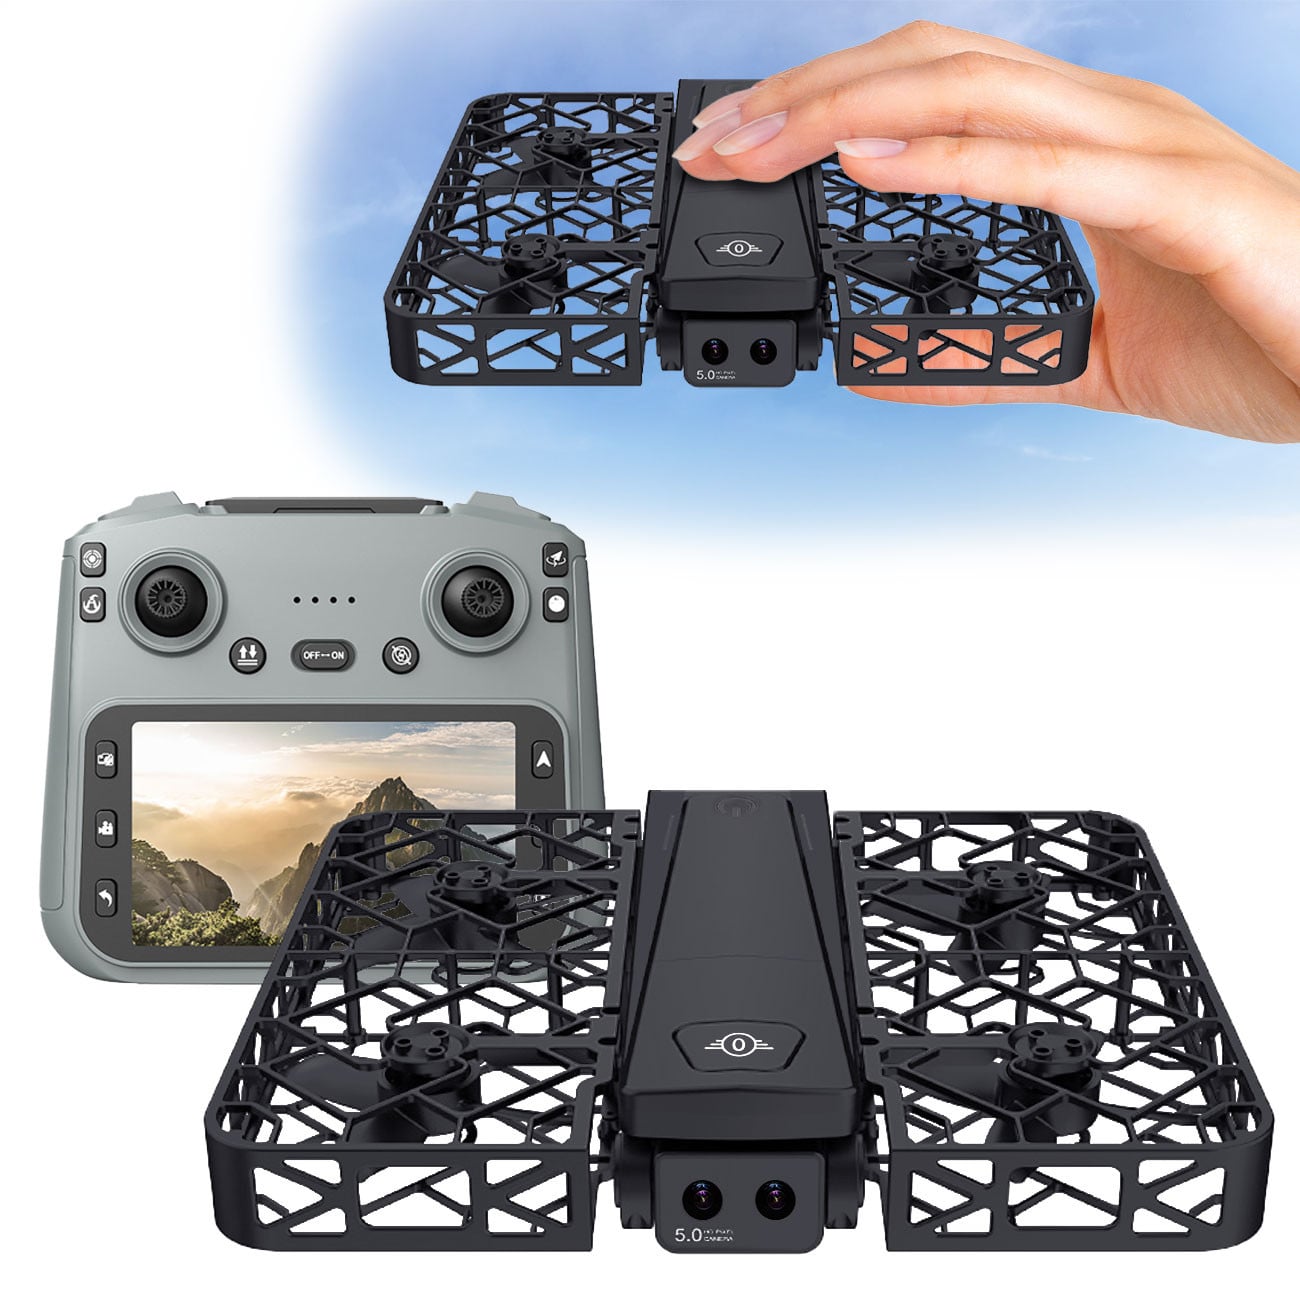
Kamera Drohne mit Full-HD-Kamera und 120m ReichweiteErweitere deine Perspektiven in der Luftbildfotografie mit dieser leistungsstarken und dennoch kompakten Kameradrohne . Dieses Modell ist die ideale Wahl für ambitionierte Einsteiger und Technikbegeisterte, die hochwertige Aufnahmen aus der Luft machen möchten. Dank des innovativen, faltbaren Designs lässt sich der Quadrocopter mühelos verstauen und ist somit der perfekte Begleiter für unterwegs, egal ob im Rucksack oder im Handgepäck. Das Herzstück der Steuerung bildet die hochwertige89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
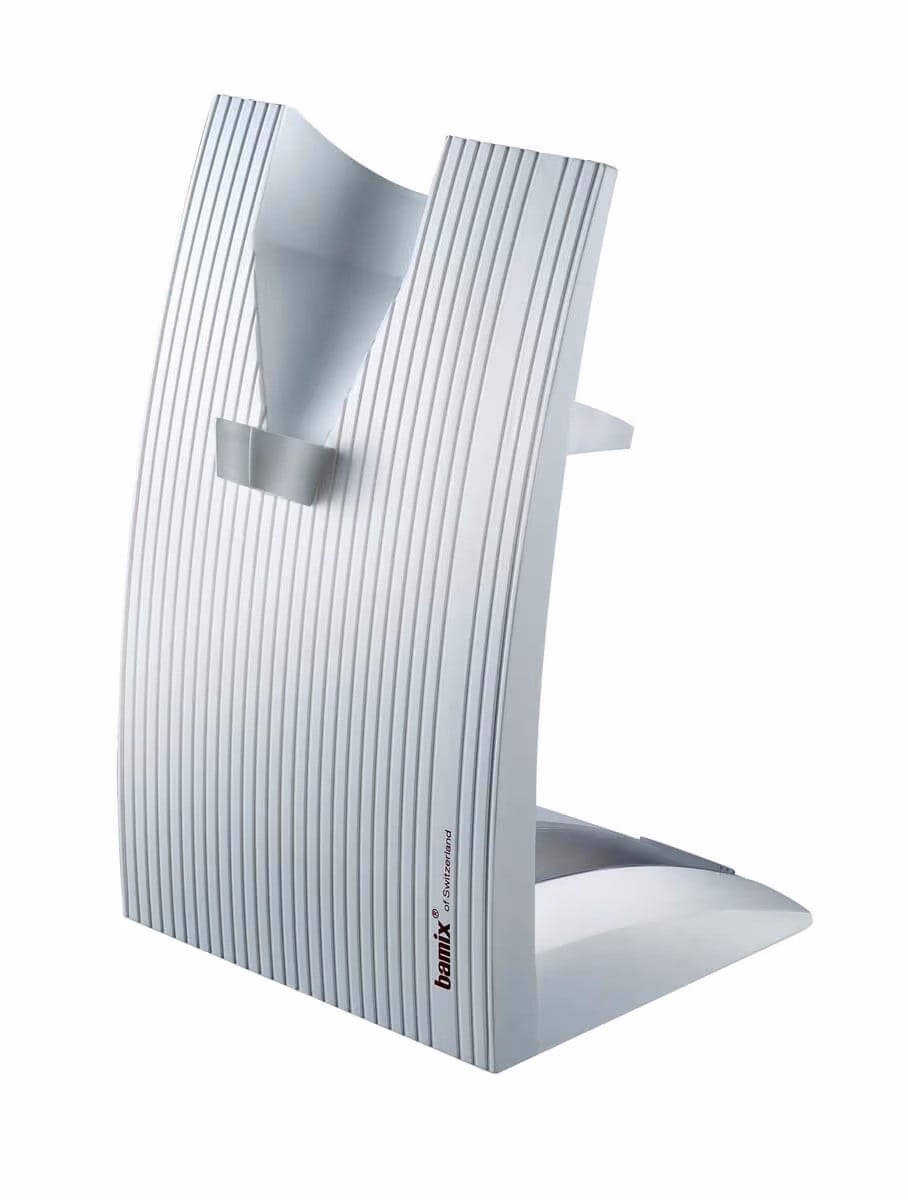
Bamix Stativ SwissLine Zubehör, grauMit dem Bamix Stativ Swissline schaffst du Ordnung in deiner Küche und hältst dein wichtigstes Küchenwerkzeug stets in unmittelbarer Reichweite. Dieses praktische Zubehör wurde speziell entwickelt, um alle Systemteile deines Mixers sicher und organisiert aufzubewahren. Durch die durchdachte Konstruktion ist das Stativ besonders platzsparend und sorgt dafür, dass deine Arbeitsfläche stets aufgeräumt und funktional bleibt. Das Stativ zeichnet sich durch seine hohe Stabilität aus, sodass es32,95 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter


-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
Werner Siepe - Immobilienfinanzierung: Die richtige Strategie - Preis vom 06.11.2026 00:10:14 hBinding : Broschiert, Edition : aktualisierte, Label : Stiftung Warentest, Publisher : Stiftung Warentest, medium : Broschiert, numberOfPages : 208, publicationDate : 2019-03-19, releaseDate : 2019-03-19, authors : Werner Siepe, ISBN : 37471004733,59 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Alexander Goldwein - Das Immobilien-Praxishandbuch für Eigennutzer: Die richtige Strategie für Immobilienkauf, Immobilienfinanzierung & Neubau - Preis vom 06.11.2026 00:10:14 hBinding : Taschenbuch, Edition : 2, Label : M&E Books Verlag, Publisher : M&E Books Verlag, medium : Taschenbuch, numberOfPages : 254, publicationDate : 2018-04-24, authors : Alexander Goldwein, ISBN : 394720133814,33 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Gerd Kommer - Immobilienfinanzierung für Selbstnutzer: Geld sparen und Fehler vermeiden beim Kauf der eigenen vier Wände - Preis vom 06.11.2026 00:10:14 hBinding : Broschiert, Edition : 1, Label : Campus Verlag, Publisher : Campus Verlag, medium : Broschiert, numberOfPages : 292, publicationDate : 2017-02-16, authors : Gerd Kommer, languages : german, ISBN : 35935068075,13 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Guido Rennert - Praxisleitfaden Immobilienanschaffung und Immobilienfinanzierung: Verständlicher und praxisorientierter Ratgeber für Immobilienerwerber in Deutschland ... und Berechnungstool für Kreditfinanzierungen - Preis vom 06.11.2026 00:10:14 hBinding : Gebundene Ausgabe, Edition : 1. Aufl. 2012; 2. korr. Nachdruck 2012, Label : Springer, Publisher : Springer, medium : Gebundene Ausgabe, numberOfPages : 240, publicationDate : 2012-04-04, authors : Guido Rennert, languages : german, ISBN : 36422262136,16 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
Kamera Drohne mit Full-HD-Kamera und 120m ReichweiteErweitere deine Perspektiven in der Luftbildfotografie mit dieser leistungsstarken und dennoch kompakten Kameradrohne . Dieses Modell ist die ideale Wahl für ambitionierte Einsteiger und Technikbegeisterte, die hochwertige Aufnahmen aus der Luft machen möchten. Dank des innovativen, faltbaren Designs lässt sich der Quadrocopter mühelos verstauen und ist somit der perfekte Begleiter für unterwegs, egal ob im Rucksack oder im Handgepäck. Das Herzstück der Steuerung bildet die hochwertige89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bamix Stativ SwissLine Zubehör, grauMit dem Bamix Stativ Swissline schaffst du Ordnung in deiner Küche und hältst dein wichtigstes Küchenwerkzeug stets in unmittelbarer Reichweite. Dieses praktische Zubehör wurde speziell entwickelt, um alle Systemteile deines Mixers sicher und organisiert aufzubewahren. Durch die durchdachte Konstruktion ist das Stativ besonders platzsparend und sorgt dafür, dass deine Arbeitsfläche stets aufgeräumt und funktional bleibt. Das Stativ zeichnet sich durch seine hohe Stabilität aus, sodass es32,95 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
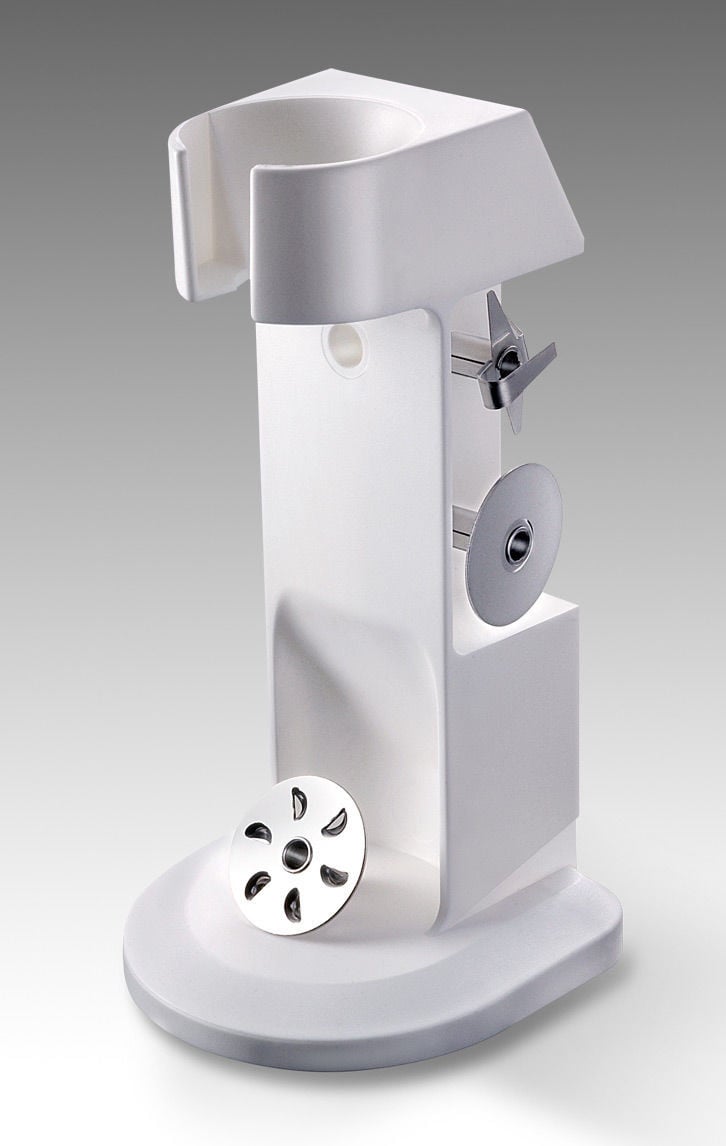
Bamix Stativ Deluxe Zubehör WeissMit dem Bamix Stativ Deluxe schaffst du Ordnung in deiner Küche und hältst dein wichtigstes Küchenwerkzeug stets griffbereit. Dieses hochwertige Zubehör wurde speziell entwickelt, um deine Systemteile platzsparend und organisiert aufzubewahren. Durch das clevere Design ist das Stativ nicht nur eine praktische Lösung für mehr Struktur, sondern fügt sich auch ästhetisch in deine Küchenumgebung ein. Das Stativ in Weiss überzeugt durch seine vielseitige Einsatzmöglichkeit. Du kannst es entweder24,95 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
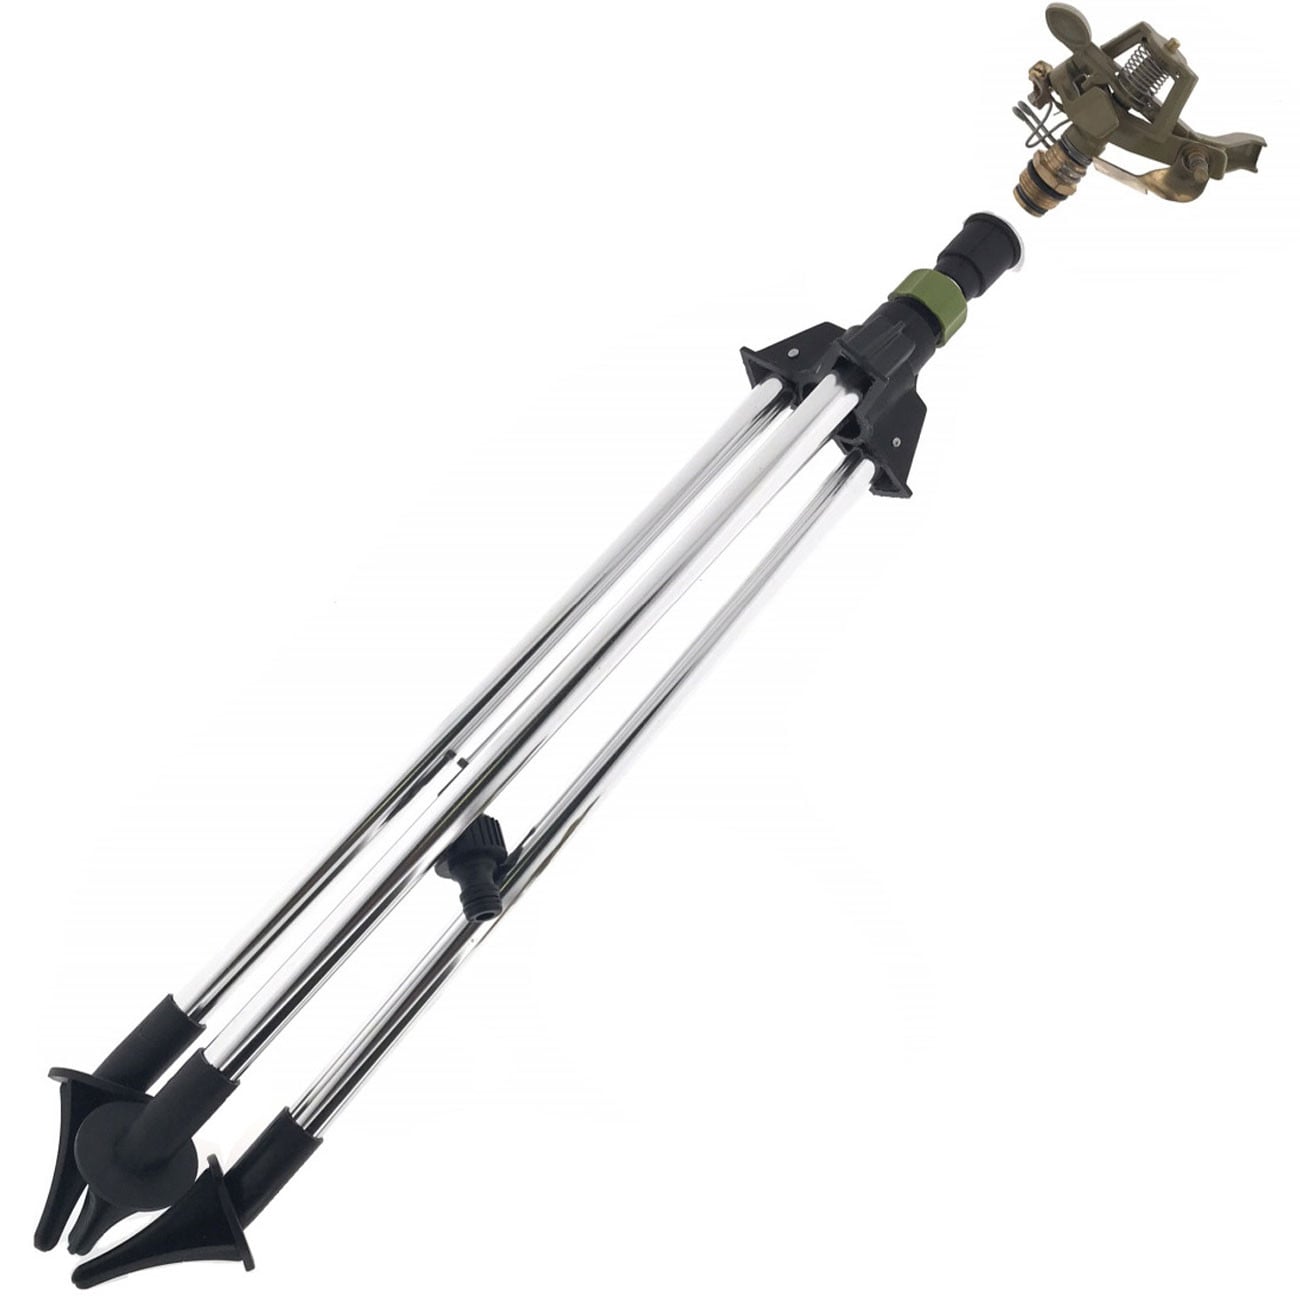
Rasensprenger mit Stativ 30 - 360°Mit diesem hochwertigen Kreisregner schaffst du in deinem Garten eine ideale Bewässerung, die einem sanften Sommerregen in nichts nachsteht. Das effiziente Bewässerungssystem für den Garten ermöglicht es dir, eine Fläche von circa 36 Quadratmetern mit einem feinen Sprühregen gleichmässig zu versorgen. Dank der integrierten Sektordüse hast du die volle Kontrolle über den Wasserfluss, da du den Abstrahlwinkel flexibel zwischen 30 und 360 Grad einstellen kannst. Dies macht den Rasensprenger28,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.